AI時代における、訪問看護の将来性。

総人口は50年で7割に。高齢者は4割に。

出典:国立社会保障・人口問題研究所「日本の将来推計人口(令和5年推計)」出生中位・死亡中位推計。総人口は2045年1億880万人、2056年9,965万人。高齢化率は2038年に33.9%(3人に1人)。65歳以上人口のピークは2043年の3,953万人。
人が減れば、市場そのものが縮む

-
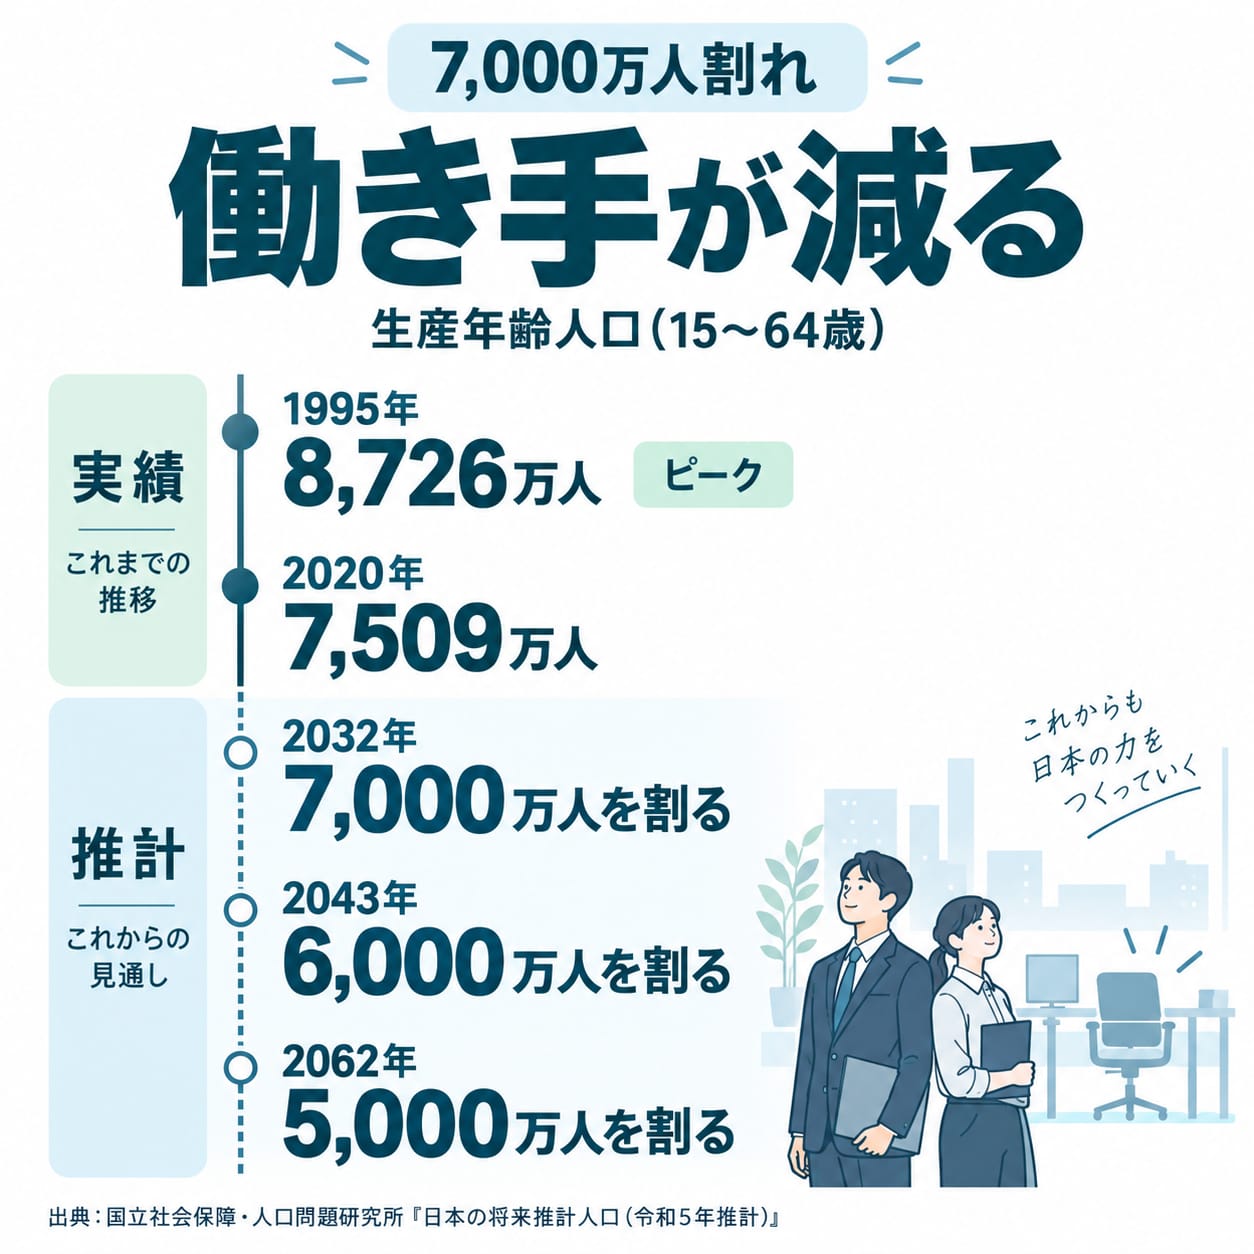
働き手が減る
15〜64歳の生産年齢人口は1995年の8,726万人をピークに減り続け、2020年は7,509万人。推計では2032年に7,000万人、2043年に6,000万人、2062年に5,000万人を割ります。
出典:同上(社人研 令和5年推計)
-
地域ほど早く、深く
人口減少は全国一律ではなく、地方から先に進みます。地域で商売をしてきた企業ほど、「今の事業だけで10年後も大丈夫か」という問いに早く向き合うことになります。
-
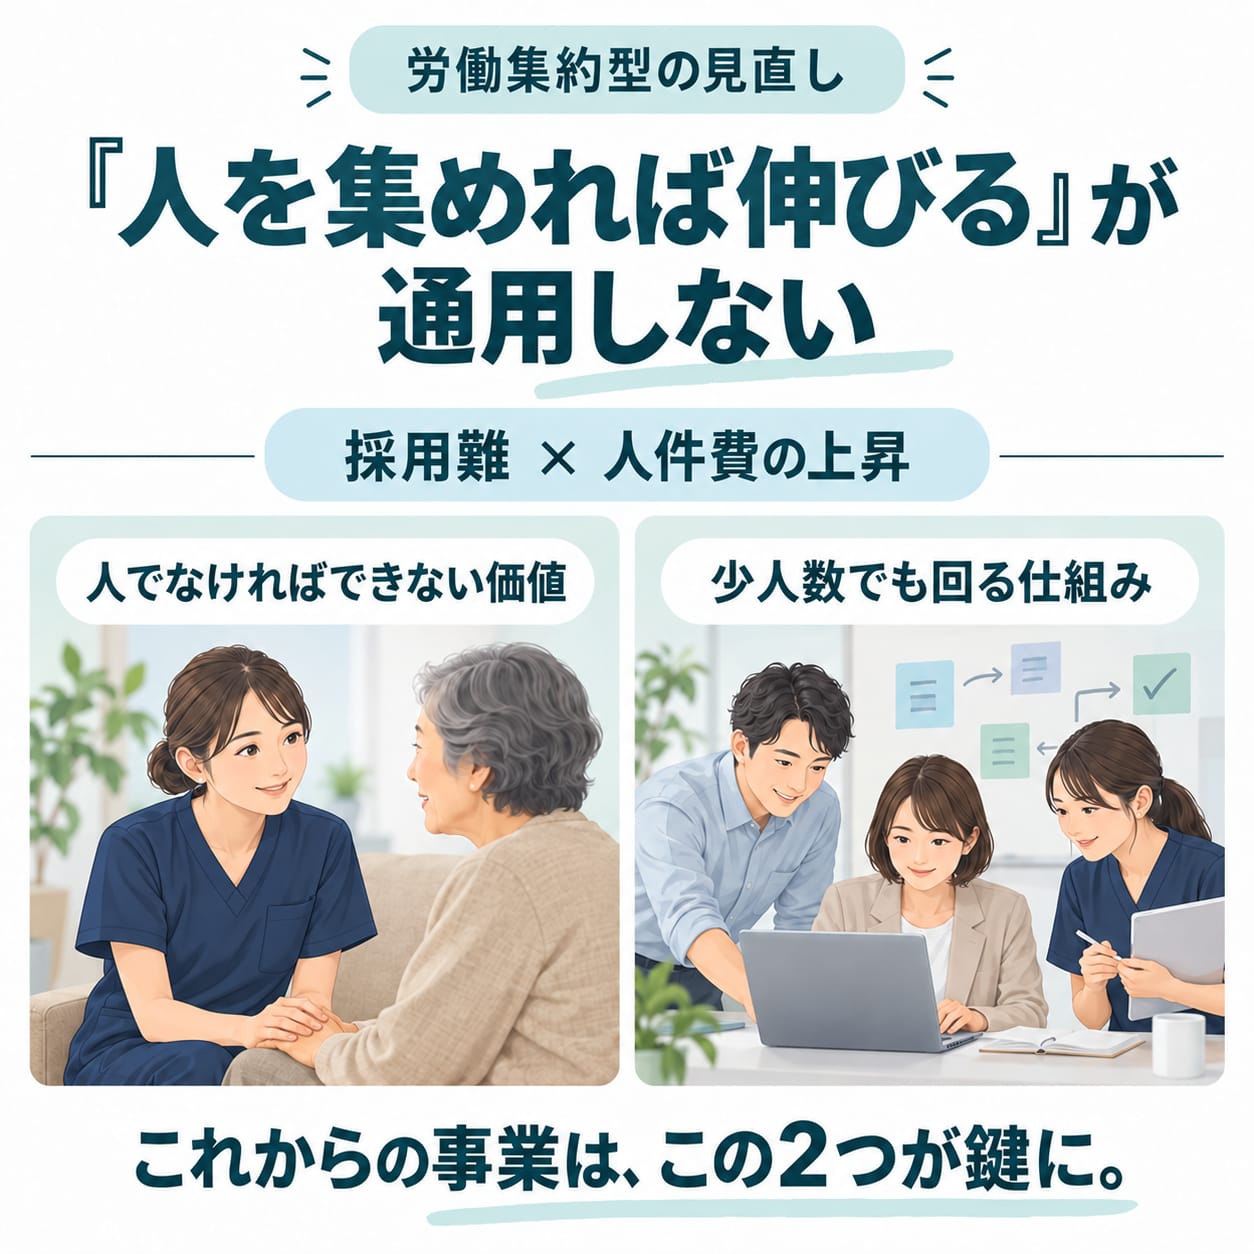
「人を集めれば伸びる」が通用しない
人手を大量に必要とする事業は、採用難と人件費の上昇に挟まれます。これからの労働集約型事業は、人でなければできない価値があるか、少人数でも回る仕組みがあるか、で明暗が分かれます。


多くの仕事が置き換わる。それでも、人が行く看護は残る。

-
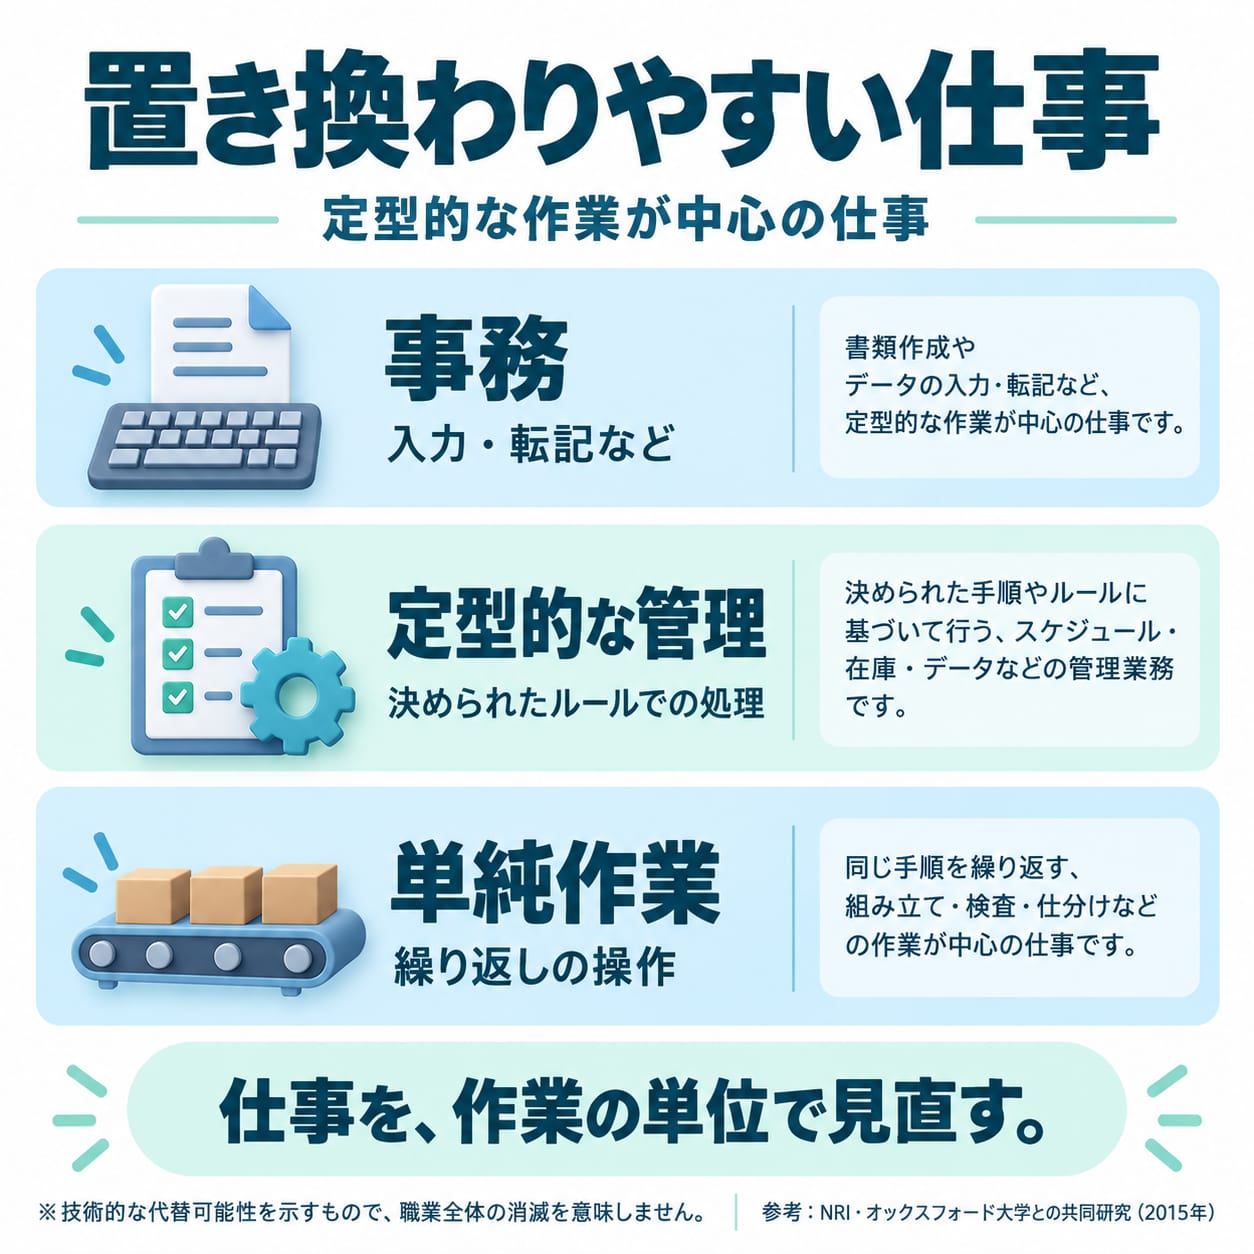
置き換わりやすい仕事
特別な知識・スキルを必ずしも必要としない仕事、データの分析や秩序的・体系的な操作が中心の仕事。事務、定型的な管理、単純作業がここに入ります。
-
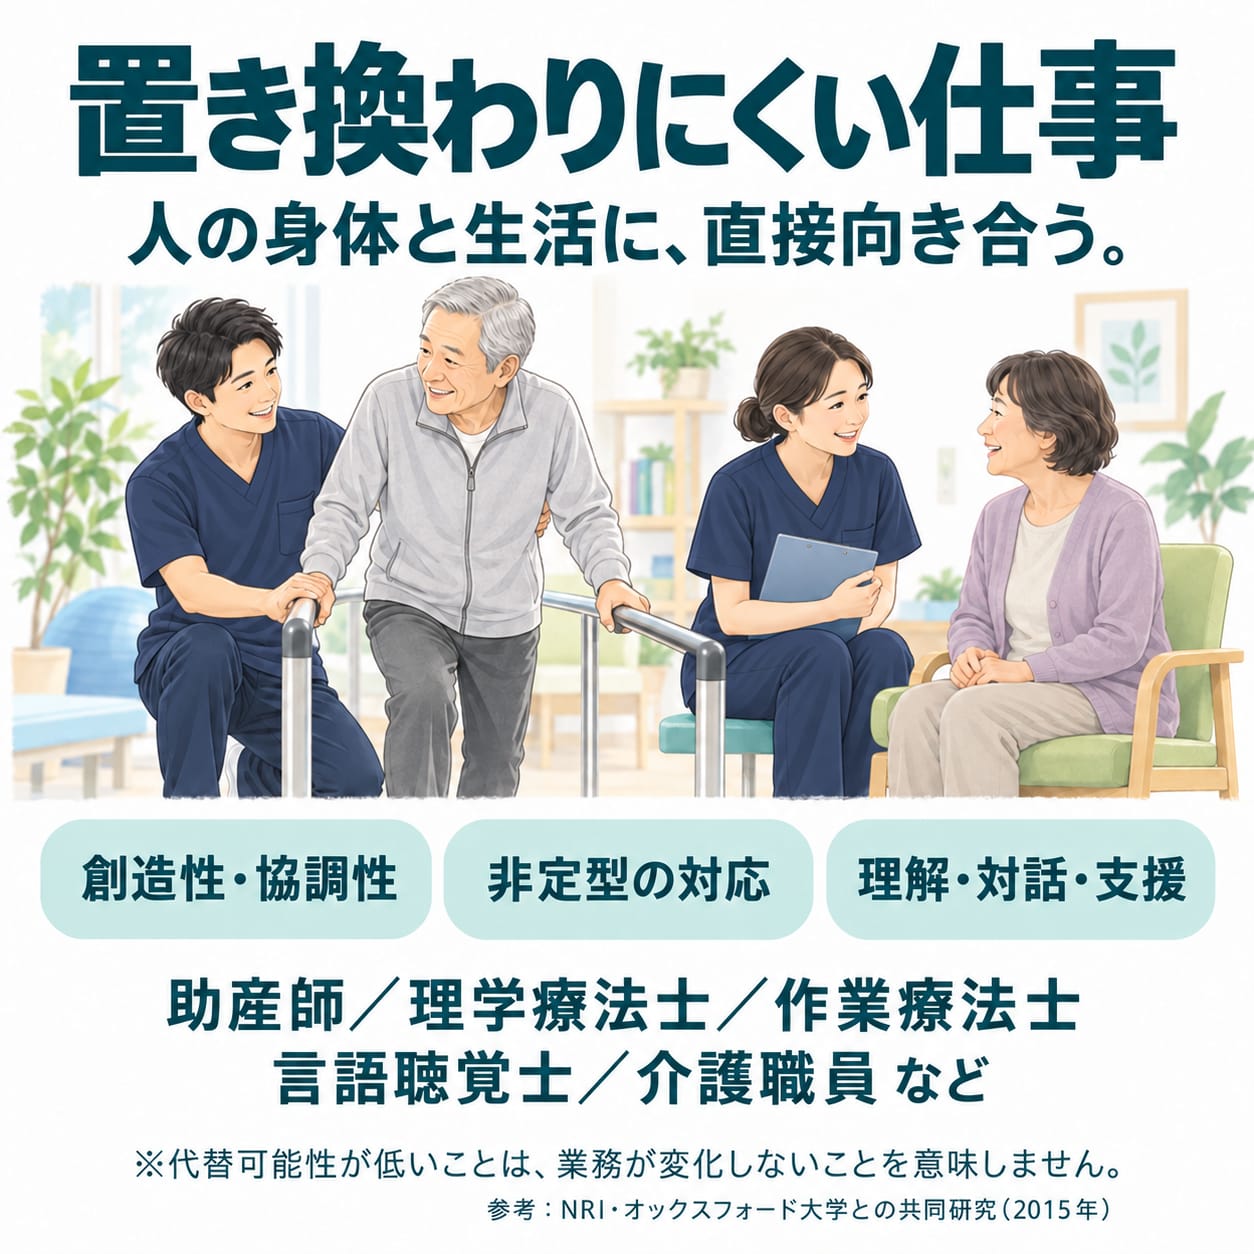
置き換わりにくい仕事
創造性・協調性が必要な仕事、非定型の仕事、他者の理解・説得・サービス志向が求められる仕事。研究が例示する「代替可能性が低い職業」には、助産師、理学療法士、作業療法士、言語聴覚士、社会福祉施設の介護職員など、人の身体と生活に直接向き合う医療・福祉の専門職が並びます。


出典:株式会社野村総合研究所「日本の労働人口の49%が人工知能やロボット等で代替可能に」(2015年12月2日、英オックスフォード大学 オズボーン准教授・フレイ博士との共同研究)。職業名は同資料の「代替可能性の低い100種の職業」より抜粋。
元気なときは、AIが話し相手でいい。でも——
みんなが元気で健康なときには、AIに話し相手になってもらえばいい。けれど、病気になったとき。出産のとき。子育て、介護、そして看取りのとき。そのときにそばにいてほしいのは、生身の人間——つまり、看護師です。
自宅で療養が必要な人のそばにいる。障がいをもって生まれ、地域で生きる子どもを、その親とともに支える。家族が看取りを迎えるとき、黒子のように後ろから支える。それが看護師の仕事です。毎回条件が違い、相手の理解と信頼関係が前提になる、AIが最も苦手なかたちの仕事です。
記録や請求、スケジュール調整はシステムで効率化できます。だから私たちは、それらを一気通貫で自動化する自社システム「HALLOシステム(ハロシステム)」で事務を減らし、看護師の時間を「そばにいる」ことに集中させています。訪問して看る行為そのものは、人にしか残りません。
「働く」は、特権になる。

-
人の手でつくる価値が、希少になる
AIとロボットが定型の仕事を担うほど、人の手と時間で価値を生む場面は、社会全体では少なくなっていきます。少なくなるものは、価値が上がる。「人が人のために働く」ことは、誰もができる当たり前ではなく、担える人と組織だけが持てる特権になっていく、というのが私たちの見立てです。
-
だから、看護はより価値を見出す
看護は、人の身体と生活に、人が直接向き合う仕事です。AIが進むほど、その希少性は高まります。労働集約型であることは、そのまま「置き換えられにくさ」です。訪問看護は、「働く特権」を事業として持つ道だと、私たちは考えています。
手がかかる面は、仕組みで軽くします。記録・請求・調整は自社システムで効率化し、看護師の時間を「そばにいる」ことに集中させる。その上で、収益の道筋を数字で示します → 黒字化までの道筋と実績例
人口が減っても、看護を必要とする人は増える

-
約2倍
ステーション数はこの10年で
訪問看護ステーションは全国17,329か所(2024年4月)。報酬改定を追い風に民間の開設が増え、この10年で約2倍になりました。
出典:全国訪問看護事業協会「令和6年度 訪問看護ステーション数調査結果」
-
約3万人不足
訪問看護師は足りていない
厚生労働省の試算では2025年に約12万人の訪問看護師が必要とされ、現状の約1.3倍。需要に供給が追いついていません。
出典:厚生労働省 医療従事者の需給に関する検討会 看護職員需給分科会(令和元年)資料。詳細はこのページ末尾の市場データ・出典へ。
-
86%が赤字
病院は、早期退院を進めざるを得ない
自治体病院の86%が経常赤字(2024年度)。国民医療費は46兆円を超え、病床削減と在院日数の短縮が政策になっています。退院後の受け皿が、訪問看護です。
出典:全国自治体病院協議会 決算調査(2025年8月)/厚生労働省「令和4年度 国民医療費の概況」
先を読む経営者は、訪問看護を選んでいる

-
ただし、簡単ではありません
看護師の採用と定着、24時間体制、地域との連携。毎年700件以上のステーションが廃止・休止しているのも事実です。だからこそ、直営で磨いた仕組みごと始める意味があります。
-
次に読む
訪問看護市場のデータ・出典
当サイトが訪問看護の市場性の説明に用いている統計・数値を、出典・時点つきで一覧に整理したページです。調査・研究・記事等での引用の際は、出典と時点の併記をお願いします。数値は各出典の公表版により変動することがあります。
表の最終更新:
市場の追い風(需要側の統計)
高齢化と在宅療養ニーズの拡大が訪問看護の需要を押し上げています。65歳以上人口は総人口の約29.4%(内閣府「令和8年版 高齢社会白書」、2025年10月時点)に達し、2070年には38.7%まで上昇すると推計されています。
| 項目(主張) | 数値 | 出典(公的一次情報) | 時点 |
|---|---|---|---|
| 高齢化率(65歳以上が総人口に占める割合) | 約29.4%(2070年は約38.7%と推計) | 内閣府「令和8年版 高齢社会白書」 | 2025年10月(将来推計含む) |
| 自宅で亡くなる人の割合(死亡の場所) | 自宅 16.4%(病院 64.4%・老人ホーム 12.2%・介護医療院等 4.1%) | 厚生労働省「人口動態統計(確定数)」上巻 第5.6表(e-Stat) | 2024年(2010年の自宅12.6%から増加傾向) |
| 「自宅で最期を迎えたい」と望む人の割合 | 43.8%(「治る見込みがなく1年以内に死に至ると考えたとき」一般国民) | 厚生労働省「令和4年度 人生の最終段階における医療・ケアに関する意識調査 報告書」 | 2022年11月〜2023年1月調査 |
| 訪問看護ステーション数 | 約18,753か所(2010年から15年で約3倍) | 全国訪問看護事業協会/公益財団法人 日本訪問看護財団「訪問看護データ集」 | 2025年(令和7年度調査) |
| 訪問看護の利用者数の伸び | 医療保険・介護保険とも直近で約3倍に増加(需要ピークは2040年以降と推計) | 厚生労働省「訪問看護療養費実態調査」・介護給付費等実態統計 | 直近10年 |
| 社会保障給付費の規模(うち福祉・医療) | 総額約135.5兆円(年金 約56.4兆・医療 約45.6兆・福祉その他 約33.5兆) | 国立社会保障・人口問題研究所「社会保障費用統計」 | 2023年度 |
| 訪問看護師の需給ギャップ | 必要約12万人に対し現状約9万人(約3万人不足) | 厚生労働省 看護職員需給分科会 | 2025年推計 |
| 受け皿不足で見込まれる「看取り難民」 | 約47万人 | 厚生労働省 2006年時点の死亡場所別将来推計(医療機関・介護施設・自宅以外の「その他」) | 2030年推計(2006年公表) |
| 病床削減への国の補助(病床機能再編支援事業) | 1床あたり最大 約410万円 | 厚生労働省 病床機能再編支援事業 | 事業実施年度による |
※本表は当サイト「訪問看護の収益構造」および本ページの掲載数値の一次整理です。年次・定義は各出典の公表版に依存します。
福祉事業のなかでの、訪問看護の位置づけ
日本の社会保障給付費は約135.5兆円(2023年度)。その内訳は年金・医療・「福祉その他」に大別されます(国立社会保障・人口問題研究所)。訪問看護は、この給付構造のなかで「医療保険」と「介護保険(福祉その他)」の両制度にまたがる稀有な事業です。医師の指示のもとで医療を提供しながら、利用者の在宅生活そのものを支える——つまり医療と生活(福祉)をつなぐ在宅の結節点に位置します。
高齢者福祉・介護(訪問介護・通所介護・施設)や障害福祉と並ぶ在宅サービスのなかでも、訪問看護は「医療ニーズのある人を在宅で支える」役割を担い、地域包括ケアシステムの中核と位置づけられています。国が「病院から在宅へ」を進めるいま、医療と福祉の橋渡しができる訪問看護の需要は、制度・人口動態の両面から不可逆的に高まっています。
医療費の拡大と、早期退院の受け皿(供給側の統計)
需要が伸びるだけではありません。病院の側にも「早く退院させ、在宅で支えたい」圧力がかかっています。国民医療費は年3%台で増え続け、国は病床の削減と在院日数の短縮を政策として進めています。病院経営は赤字が常態化し、入院を長く続けることが病院にとっても持続できなくなっています。退院後の受け皿として、24時間365日対応できる訪問看護の存在が、病院・患者・国の三者にとって必要になっています。
| 項目(主張) | 数値 | 出典(公的一次情報・報道) | 時点 |
|---|---|---|---|
| 国民医療費の総額 | 46兆6,967億円(前年度比+3.7%)。GDP比8.24% | 厚生労働省「令和4年度 国民医療費の概況」 | 2022年度(2024年公表) |
| 自治体病院の経常赤字 | 657病院で3,633億円の赤字。86%(562病院)が経常赤字 | 全国自治体病院協議会 決算調査(CBnews 報道) | 2024年度決算(2025年8月公表) |
| 病院・クリニックの倒産 | 上半期21件(前年同期比+16.6%・5年連続増)。20床以上の病院は8件で2.6倍 | 東京商工リサーチ「2025年上半期 病院・クリニック倒産」 | 2025年1〜6月(2025年7月公表) |
| 国の方針 | 病床の機能分化・削減と在院日数の短縮(地域医療構想)。「時々入院、ほぼ在宅」を掲げ、病院から在宅への移行を推進 | 厚生労働省「地域医療構想」・地域包括ケアシステム関連資料 | 2025年時点 |
※病院経営の数値は報道ベースの整理です。一次資料(各協議会・調査会社の公表資料)の確認を継続しています。
事業の安定性(収益構造)
訪問看護の売上の大半は公的保険(医療保険・介護保険)でまかなわれます。当社の運営実績では、費用の約7〜9割が国の医療・介護保険、約1〜3割が利用者負担という構成です(出典: トータルケア調べ・売上構成、2026年時点)。景気変動の影響を受けにくい収益構造が、事業の永続性を支えます。